Gestión del presupuesto familiar
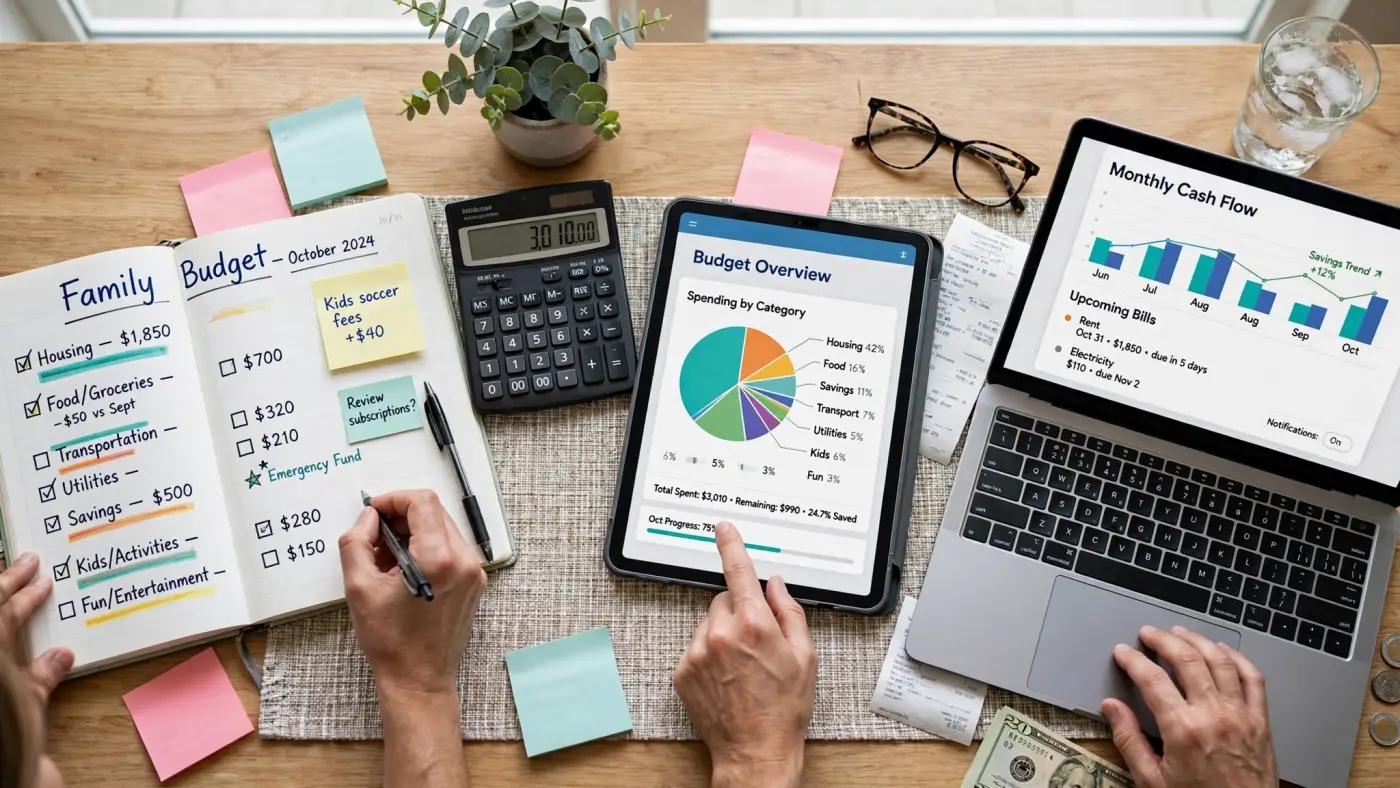
Un presupuesto familiar es el plan que permite organizar los ingresos y gastos del hogar durante un período determinado, habitualmente un mes. Elaborar y mantener un presupuesto no requiere conocimientos financieros avanzados, pero sí constancia y un método claro. En esta guía se explican los enfoques más utilizados, se distingue entre tipos de gastos, se aborda el concepto de fondo de emergencia y se analiza cómo el IPC puede afectar al gasto doméstico en España.
Métodos de presupuestación
Existen varios sistemas para distribuir los ingresos del hogar. Ninguno es universalmente mejor que otro; la elección depende de las circunstancias y preferencias de cada familia.
Regla 50/30/20
Este método propone dividir los ingresos netos mensuales en tres bloques:
- 50 % para necesidades: vivienda, alimentación, suministros, transporte, seguros obligatorios y deuda esencial.
- 30 % para deseos: ocio, restauración, suscripciones, compras no imprescindibles.
- 20 % para ahorro y reducción de deuda: fondo de emergencia, ahorro a largo plazo, amortización anticipada de préstamos.
Su principal ventaja es la sencillez. Su limitación es que los porcentajes pueden no ajustarse a hogares con ingresos bajos, donde las necesidades superan con frecuencia el 50 %.
Método de sobres
Consiste en asignar una cantidad fija a cada categoría de gasto y, tradicionalmente, guardar ese dinero en sobres físicos. Cuando el sobre se vacía, no se gasta más en esa categoría hasta el mes siguiente. Hoy puede aplicarse con cuentas o subcuentas separadas. Es útil para controlar el gasto impulsivo, aunque exige disciplina para no transferir dinero entre categorías.
Presupuesto base cero
En este enfoque, cada euro de ingreso se asigna a una partida concreta antes de que comience el mes, de modo que la diferencia entre ingresos y gastos planificados sea cero. No significa gastar todo, sino que el ahorro también se trata como una partida con destino definido. Es el método más detallado y requiere una revisión mensual rigurosa.
Gastos fijos y gastos variables
Distinguir entre ambos tipos de gasto es esencial para elaborar cualquier presupuesto:
- Gastos fijos: aquellos cuyo importe y periodicidad son predecibles (alquiler o hipoteca, cuotas de préstamos, seguros, cuotas de comunidad, servicios de telecomunicaciones con tarifa plana).
- Gastos variables: aquellos cuyo importe fluctúa cada mes (alimentación, suministros de luz y gas con tarifa regulada, combustible, ropa, ocio).
Conocer el peso de los gastos fijos sobre los ingresos permite saber qué margen de maniobra tiene el hogar. Un porcentaje muy elevado de gastos fijos reduce la capacidad de adaptación ante imprevistos.
El fondo de emergencia
El fondo de emergencia es una reserva de dinero líquido destinada a cubrir gastos imprevistos o períodos sin ingresos. Habitualmente se recomienda que equivalga a entre tres y seis meses de gastos esenciales del hogar, aunque la cantidad adecuada depende de la estabilidad laboral, el número de perceptores de ingresos en la familia y las obligaciones financieras existentes.
Características deseables de un fondo de emergencia:
- Liquidez inmediata o a muy corto plazo.
- Separación del resto del ahorro para evitar utilizarlo en gastos corrientes.
- No debe confundirse con el ahorro destinado a objetivos concretos (vacaciones, compra de un vehículo, etc.).
El efecto del IPC en el gasto doméstico
El Índice de Precios de Consumo (IPC), publicado mensualmente por el Instituto Nacional de Estadística (INE), mide la variación media de los precios de una cesta de bienes y servicios representativa del consumo de los hogares en España. Cuando el IPC sube, el poder adquisitivo de los ingresos disminuye si estos no se actualizan en la misma proporción.
Es importante revisar el presupuesto periódicamente para detectar si determinadas partidas —especialmente alimentación, energía y transporte— han aumentado de forma significativa y ajustar las previsiones en consecuencia.
Ejemplo ilustrativo
La siguiente tabla muestra, de forma simplificada y con cifras ficticias, cómo podría distribuirse un presupuesto mensual según la regla 50/30/20. Se trata de un ejemplo ilustrativo; no representa datos reales ni una recomendación.
| Categoría | Porcentaje | Importe (ejemplo ilustrativo) |
|---|---|---|
| Necesidades (vivienda, alimentación, suministros, transporte) | 50 % | 1 000 € |
| Deseos (ocio, restauración, compras no esenciales) | 30 % | 600 € |
| Ahorro y reducción de deuda | 20 % | 400 € |
| Total ingresos netos | 100 % | 2 000 € |
Ejemplo ilustrativo. Las cifras son ficticias y tienen una finalidad exclusivamente didáctica.
Errores frecuentes
- No registrar los gastos pequeños: los microgastos diarios (cafés, compras por impulso) pueden representar una suma considerable al final del mes.
- Olvidar los gastos anuales o semestrales: seguros, impuestos locales o revisiones del vehículo deben prorratearse mensualmente en el presupuesto.
- No actualizar el presupuesto: un presupuesto elaborado hace un año puede estar desfasado si los precios o los ingresos han variado.
- Confundir ahorro con lo que sobra: tratar el ahorro como una partida fija al principio del mes (técnica de «páguese primero») suele ser más eficaz que ahorrar lo que quede al final.
- No contemplar el fondo de emergencia: prescindir de esta reserva deja al hogar expuesto a recurrir a deuda ante cualquier imprevisto.
Recursos relacionados
Si desea profundizar en otros aspectos de las finanzas personales, puede consultar las siguientes guías:
Para cualquier consulta, visite nuestra página de contacto.